La factura electrónica entre empresas y profesionales ya tiene fecha: será obligatoria el 6 de octubre de 2027 para quienes facturen más de 8 millones de euros y el 6 de octubre de 2028 para todos los demás.
En 30 segundos: las claves de este artículo
- Fechas: 6 de octubre de 2027 para quienes superan 8 millones de euros de volumen de operaciones y 6 de octubre de 2028 para el resto.
- A quién afecta: a todos los empresarios y profesionales, sociedades y autónomos, cuando facturan a otro empresario o profesional establecido en España, incluidos los que están en el SII.
- Qué hay que hacer: emitir y recibir las facturas en formato electrónico e informar al proveedor y a la AEAT de su rechazo, pago y vencimiento en cuatro días hábiles.
- Año de convivencia: entre octubre de 2027 y octubre de 2028, las empresas de más de 8 millones acompañarán cada factura electrónica de un PDF legible.
- No confundir: la factura electrónica, Verifactu y el SII son tres obligaciones distintas, aunque conviene adaptar el programa de facturación una sola vez.
El BOE del 5 de octubre de 2026 publicó la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica de la AEAT. Entró en vigor al día siguiente, el 6 de octubre de 2026, y con ella empieza la cuenta atrás.
La obligación nace con la Ley 18/2022, «Crea y Crece», se desarrolló con el Real Decreto 238/2026 y ahora la Orden fija los detalles técnicos y pone en marcha los plazos.
A continuación explicamos en qué consiste, a quién afecta, qué hay que hacer y en qué se diferencia de Verifactu y del SII.
¿Cuándo será obligatoria la factura electrónica para las empresas (B2B)?
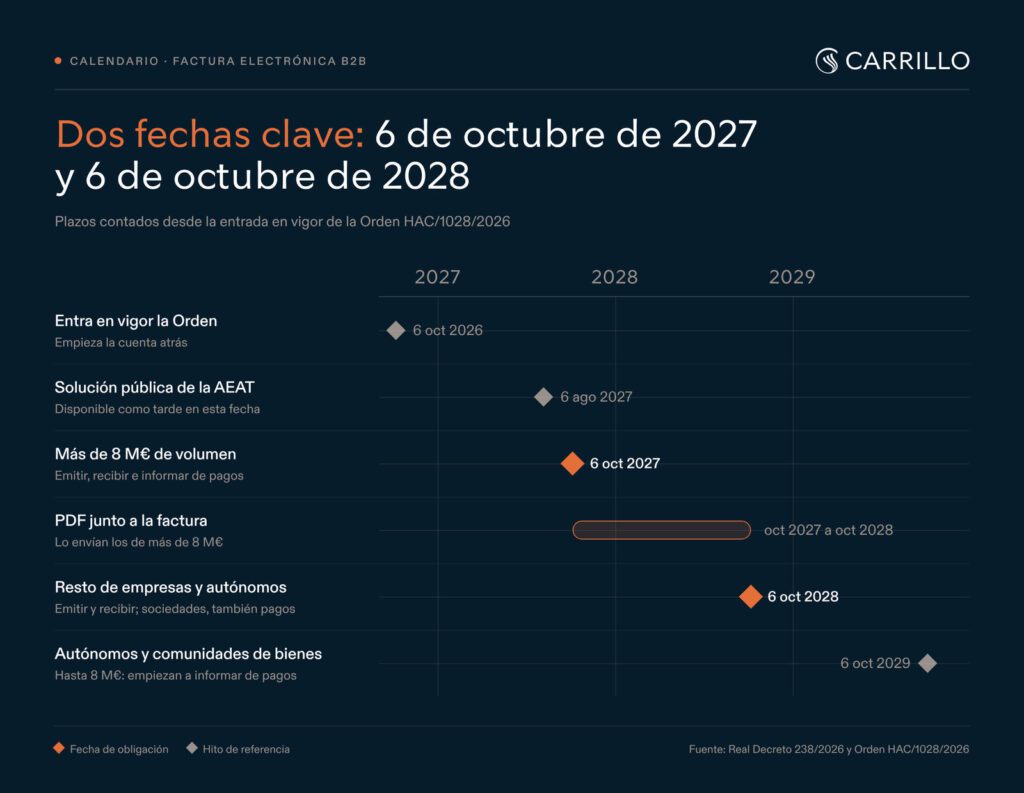
Las empresas con más de 8 millones de euros de volumen se incorporan el 6 de octubre de 2027 y, un año después, todas las demás.
Todos los plazos se cuentan desde el 6 de octubre de 2026, día en que entró en vigor la Orden.
La AEAT confirma el calendario de aplicación y diferencia el inicio de la emisión y recepción de facturas del inicio de la comunicación de estados y pagos.
| Fecha | Quién | Qué ocurre |
|---|---|---|
| 6/10/2026 | Todos | Entra en vigor la Orden HAC/1028/2026 y empieza la cuenta atrás. |
| 6/8/2027 (como tarde) | Todos | La solución pública de la AEAT estará disponible. |
| 6/10/2027 | Más de 8 M€ de volumen | Emitir, recibir e informar de pagos. Las plataformas privadas deben estar adaptadas. |
| 6/10/2027 a 6/10/2028 | Más de 8 M€ de volumen | Acompañar cada factura electrónica de un PDF legible. |
| 6/10/2028 | Resto de empresas y autónomos | Emitir y recibir; las sociedades, también informar de pagos. |
| 6/10/2029 | Autónomos y comunidades de bienes o entidades similares de 8 M€ o menos | Empiezan a informar de pagos. |
La obligación de informar del pago llega un año más tarde (6 de octubre de 2029) solo para autónomos y comunidades de bienes o entidades similares de 8 millones o menos; las sociedades de ese tamaño la tienen desde el 6 de octubre de 2028.
Las plataformas privadas de facturación también deben estar adaptadas el 6 de octubre de 2027.
Tres ejemplos para ubicarse:
- Empresa con 10 millones de euros de volumen, en el SII: factura electrónica desde el 6 de octubre de 2027. No le afecta Verifactu.
- Sociedad con 2 millones de euros y programa de facturación: factura electrónica desde el 6 de octubre de 2028 y, además, Verifactu.
- Autónomo que factura a otras empresas: factura electrónica desde el 6 de octubre de 2028; la comunicación de pagos, un año después. Si usa un programa de facturación, también Verifactu.
Las diferencias entre factura electrónica, Verifactu y SII se explican más abajo.
¿Qué es exactamente la factura electrónica obligatoria?
La factura electrónica es un fichero con datos ordenados que el programa del cliente puede leer y procesar automáticamente, sin teclear nada. Un PDF enviado por correo no cumple la obligación.
El Real Decreto 238/2026 admite cuatro formatos estándar: UBL, CII, EDIFACT y Facturae. Su software o su proveedor se ocupará de ese detalle técnico; lo importante es que la factura «viaje» como un conjunto de datos.
El sistema funciona con dos vías, que se pueden combinar:
- Plataformas privadas de facturación electrónica: el programa de facturación, el ERP o el proveedor de servicios que ya use o contrate. Deben poder intercambiar facturas entre sí de forma gratuita.
- Solución pública de la AEAT: vía gratuita de la AEAT, pensada sobre todo para pymes y autónomos. Permite emitir factura a factura mediante un formulario web o de forma automática mediante conexión entre sistemas.
Todas las facturas acaban en la AEAT. Si se emiten con una plataforma privada, hay que enviar a la vez a la solución pública una copia fiel de cada factura. Así, la AEAT tendrá un archivo completo de todas las facturas entre empresas emitidas en España.
¿Para qué todo esto? El objetivo principal es reducir la morosidad. La Administración sabrá cuándo se aceptó y cuándo se pagó cada factura, y con esos datos se elaborará un listado de empresas que incumplen los plazos legales de pago.
¿A quién afecta y qué facturas entran?
Afecta a todos los empresarios y profesionales, ya sean sociedades o autónomos, cuando facturan a otro empresario o profesional establecido en España. Es lo que se conoce como operaciones B2B («de empresa a empresa»).
Esta tabla resume qué queda dentro y qué queda fuera:
| Están incluidos | Quedan fuera |
|---|---|
| Las empresas que ya llevan sus libros de IVA mediante el SII. No quedan exentas. | Las ventas a particulares (B2C). |
| Los empresarios del País Vasco y Navarra. | Los clientes empresarios sin sede, establecimiento ni domicilio en España. |
| Las facturas que emite materialmente el propio cliente (autofacturación) o un tercero, como una gestoría, en nombre del vendedor. | Los tiques o facturas simplificadas, salvo los que identifican al cliente y le permiten deducirse el IVA (las llamadas facturas simplificadas «cualificadas»), que sí deben ser electrónicas. |
Para saber en qué grupo está cada empresa se mira el volumen de operaciones del año natural anterior, calculado como en el IVA (artículo 121 de la Ley del IVA).
El umbral es de 8 millones de euros.
¿Qué tendrá que hacer su empresa al emitir, recibir y pagar facturas?
La obligación tiene tres partes: emitir, recibir e informar del pago. Cada empresa es a la vez vendedora y compradora, así que le tocan las tres.
1. Emitir sus facturas en formato electrónico
Para emitir, hay cinco puntos que conviene tener resueltos.
- Elegir la vía: una plataforma privada (su programa o proveedor), la solución pública gratuita de la AEAT o una combinación de ambas.
- Si usa una plataforma privada, cada factura irá firmada con firma electrónica avanzada y se enviará en el mismo momento una copia fiel a la AEAT. Normalmente lo hará el propio programa, pero conviene confirmarlo con el proveedor.
- Si usa la solución pública, no hay que enviar copia: la factura ya queda a disposición de la AEAT.
- Cuidar la numeración. Cada factura se identificará con un código único formado por el NIF del emisor, la serie, el número y la fecha. Las series duplicadas o desordenadas darán problemas.
- Si la copia es rechazada por un error técnico, hay que corregirlo y volver a enviarla. La factura original sigue siendo válida. Si la solución pública falla más de 24 horas, hay cuatro días hábiles desde que se arregle para enviar lo pendiente.
2. Recibir las facturas de sus proveedores en formato electrónico
Ya no hará falta el consentimiento del cliente para enviarle la factura electrónica: será la forma habitual de facturar. Su empresa debe estar preparada para recibir y guardar esas facturas, ya sea a través de su plataforma o descargándolas de la solución pública, donde estarán disponibles en todo momento.
3. Informar del estado de las facturas que recibe
Es la gran novedad. Como cliente, deberá comunicar al proveedor y también a la AEAT:
- Si rechaza la factura y por qué (por ejemplo, porque no está de acuerdo o porque es un gasto particular no relacionado con la actividad).
- La fecha en que la ha pagado por completo.
- La fecha de vencimiento del plazo de pago.
El plazo es de cuatro días hábiles desde que se produce cada hecho (no cuentan sábados, domingos ni festivos nacionales). Si no la rechaza, se considera aceptada. Si la factura ya se cobró al contado y así consta en ella, no hace falta comunicar nada más.
De forma voluntaria se pueden informar los pagos o aceptaciones parciales, la cesión de la factura a un tercero para su cobro (por ejemplo, en factoring) o la fecha de entrega de la mercancía. A su vez, el proveedor podrá comunicar a la AEAT que ha cobrado o que no ha cobrado.
¿Qué ocurre durante el año de convivencia con el PDF?
Entre el 6 de octubre de 2027 y el 6 de octubre de 2028, las empresas de más de 8 millones de euros deberán acompañar cada factura electrónica de un PDF legible, salvo que el cliente acepte expresamente recibirla solo en formato electrónico. Así lo prevé la disposición transitoria segunda del Real Decreto 238/2026.
El motivo es un desajuste: durante ese año las grandes empresas ya tendrán que emitir facturas electrónicas, pero muchos de sus clientes, más pequeños, todavía no estarán obligados a recibirlas.
Ese PDF puede enviarse por cualquier medio (correo electrónico, por ejemplo) y no se remite a la AEAT.
Si es una pyme y recibe facturas de grandes proveedores, en 2027 empezará a recibir ambos formatos. Es un buen momento para probar cómo los gestionará su programa.
¿En qué se diferencia de Verifactu y del SII?
La factura electrónica regula cómo viaja la factura entre empresas y cuándo se paga. Verifactu regula cómo debe ser el programa con el que se factura. El SII es una forma de llevar los libros de IVA directamente en la web de la AEAT. Son tres obligaciones distintas que se suelen confundir.
Dentro de Verifactu, VERI*FACTU es la modalidad en la que el programa envía a la AEAT un registro de cada factura en el momento de emitirla.
| Concepto | Factura electrónica B2B | Verifactu | SII |
|---|---|---|---|
| Para qué sirve | Reducir la morosidad y digitalizar la facturación | Evitar programas de facturación manipulables y el fraude | Control del IVA y asistencia (borradores de declaraciones) |
| A quién afecta | Todos los empresarios y profesionales, incluidos los del SII | Quienes facturan con un programa informático, salvo los que están en el SII | Volumen de operaciones superior a 6.010.121,04 euros, grupos de IVA, inscritos en la devolución mensual (REDEME) y voluntarios |
| Qué facturas | Emitidas y recibidas entre empresarios y profesionales en España | Todas las emitidas | Todas, emitidas y recibidas |
| Qué llega a la AEAT | Copia de cada factura y los estados de aceptación, rechazo y pago | En la modalidad VERI*FACTU, un registro de cada factura al momento; si no, solo si la AEAT lo pide | Los datos de los libros registro de IVA |
| Plazo de envío | Al emitir la factura; los estados, en cuatro días hábiles | Inmediato en la modalidad VERI*FACTU; en la otra modalidad, solo cuando lo pida la AEAT | En general, cuatro días hábiles |
| Desde cuándo | 6/10/2027 (más de 8 M€) y 6/10/2028 (resto) | Hacienda ha anunciado que prevé su aplazamiento a octubre de 2028 | En vigor desde el 1/7/2017 |
| Normativa | Ley 18/2022, Real Decreto 238/2026 y Orden HAC/1028/2026 | Ley 11/2021, Real Decreto 1007/2023 y Orden HAC/1177/2024 | Real Decreto 596/2016 y Orden HFP/417/2017 |
Sobre Verifactu, el Ministerio de Hacienda publicó el 5 de octubre de 2026 una nota informativa en la que anuncia que aplazará sus obligaciones pendientes hasta octubre de 2028, para que coincidan con la factura electrónica de las pymes. A la fecha de este artículo, el cambio aún no se ha publicado en el BOE, así que las fechas legales siguen siendo las de 2027 fijadas por el Real Decreto-ley 15/2025.
Ambos sistemas se tocan: el formato de factura electrónica de la AEAT ya incluye un campo para el código QR de Verifactu (o de TicketBAI en el País Vasco).
Lo sensato es adaptar el programa de facturación una sola vez para cumplir con las dos obligaciones.
¿Qué debe revisar una empresa antes de adaptar su facturación?
Cambiar la forma de facturar y de pagar implica a administración, compras, informática y a la gestoría, así que conviene empezar ya, aunque quede un año.
¿Qué fecha le corresponde y qué vía le conviene?
En Carrillo revisamos con su empresa el volumen de operaciones, la vía de emisión y el circuito de facturas recibidas para llegar a tiempo a la factura electrónica y a Verifactu.
Esta lista sirve de punto de partida:
- Calcular el volumen de operaciones del año anterior para saber si su fecha es 2027 o 2028.
- Identificar qué clientes y proveedores son empresarios en España y qué tipo de facturas les emite (completas o tiques con datos del cliente).
- Preguntar a su proveedor de software o a su gestoría si su programa emitirá y recibirá facturas en un formato válido, enviará la copia a la AEAT, gestionará los estados de pago y cumplirá también Verifactu.
- Decidir la vía: plataforma privada, solución pública gratuita o ambas. Con pocas facturas, el formulario gratuito de la AEAT puede bastar.
- Tener al día el certificado electrónico y, si trabaja con gestoría, el apoderamiento en la AEAT.
- Ordenar series y numeración de facturas para evitar duplicados.
- Revisar el circuito de facturas recibidas: quién las acepta o rechaza y quién comunica los pagos en el plazo de cuatro días hábiles.
- Revisar los plazos de pago pactados. La ley fija un máximo general de 30 días, ampliable por acuerdo hasta 60, y a partir de ahora el cumplimiento quedará registrado.
- Si factura más de 8 millones, preparar el envío del PDF que acompañará a las facturas durante el primer año.
- Seguir la sede electrónica de la AEAT, donde se publicarán las especificaciones técnicas, y la aprobación definitiva del nuevo calendario de Verifactu.
Preguntas frecuentes sobre la factura electrónica obligatoria
¿Cómo sé si mi empresa está obligada en 2027 o en 2028?
Depende del volumen de operaciones del año natural anterior, calculado como en el IVA. Si supera los 8 millones de euros, la obligación empieza el 6 de octubre de 2027. Si no los supera, empieza el 6 de octubre de 2028.
¿Sigue valiendo enviar la factura en PDF por correo electrónico?
Un PDF por sí solo no cumple la obligación. La factura electrónica es un fichero con datos ordenados, en formato UBL, CII, EDIFACT o Facturae, que el programa del cliente puede procesar automáticamente. El PDF solo tiene un papel transitorio: entre el 6 de octubre de 2027 y el 6 de octubre de 2028, las empresas de más de 8 millones de euros deberán acompañar cada factura electrónica de un PDF legible, salvo que el cliente acepte recibirla solo en formato electrónico.
¿Qué ocurre si no rechazo una factura recibida en el plazo?
Si no la rechaza, se considera aceptada. El rechazo, la fecha de pago completo y la fecha de vencimiento se comunican al proveedor y a la AEAT en cuatro días hábiles desde que se produce cada hecho. Si la factura ya se cobró al contado y así consta en ella, no hace falta comunicar nada más.
¿Me afecta si solo vendo a particulares?
No. Las ventas a particulares (B2C) quedan fuera de la obligación, igual que las facturas a clientes empresarios sin sede, establecimiento ni domicilio en España. La obligación se limita a las operaciones entre empresarios y profesionales establecidos en España.
¿Las empresas que ya están en el SII quedan exentas?
No. Las empresas que llevan sus libros de IVA mediante el SII también están obligadas a emitir y recibir factura electrónica. Lo que sí ocurre es que no les afecta Verifactu, porque esa obligación excluye a quienes están en el SII.
¿Cómo se accede a la solución pública de la AEAT y puede hacerlo mi gestoría?
Se accede con certificado electrónico o, en los formularios web, con Cl@ve. Una gestoría puede hacerlo en nombre de la empresa, pero deberá estar dada de alta como apoderada en el Registro de apoderamientos de la AEAT.
Referencias normativas
Normativa oficial citada en este artículo, con enlace al BOE o a la fuente publicada.
- Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica (BOE de 5 de octubre de 2026).
- Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales.
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, que modifica el artículo 2 bis de la Ley 56/2007.
- Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales.
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, que establece los requisitos de los sistemas informáticos de facturación.
- Real Decreto 1007/2023, de 5 de diciembre, reglamento de sistemas informáticos de facturación (Verifactu).
- Orden HAC/1177/2024, de 17 de octubre, que desarrolla las especificaciones técnicas de los sistemas informáticos de facturación.
- Real Decreto-ley 15/2025, que fija los plazos actuales de Verifactu.
- Nota informativa del Ministerio de Hacienda sobre el aplazamiento previsto de Verifactu (5 de octubre de 2026).
- Real Decreto 596/2016, de 2 de diciembre, que regula el Suministro Inmediato de Información del IVA (SII).
- Orden HFP/417/2017, de 12 de mayo, que desarrolla las especificaciones normativas y técnicas del SII.
- AEAT: calendario de implantación de la factura electrónica B2B.
- AEAT: plazos legales de adaptación de los sistemas informáticos de facturación.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal personalizado. La aplicación concreta de la normativa depende de cada caso y de la legislación vigente en cada momento. Información normativa revisada el 5 de noviembre de 2026.